

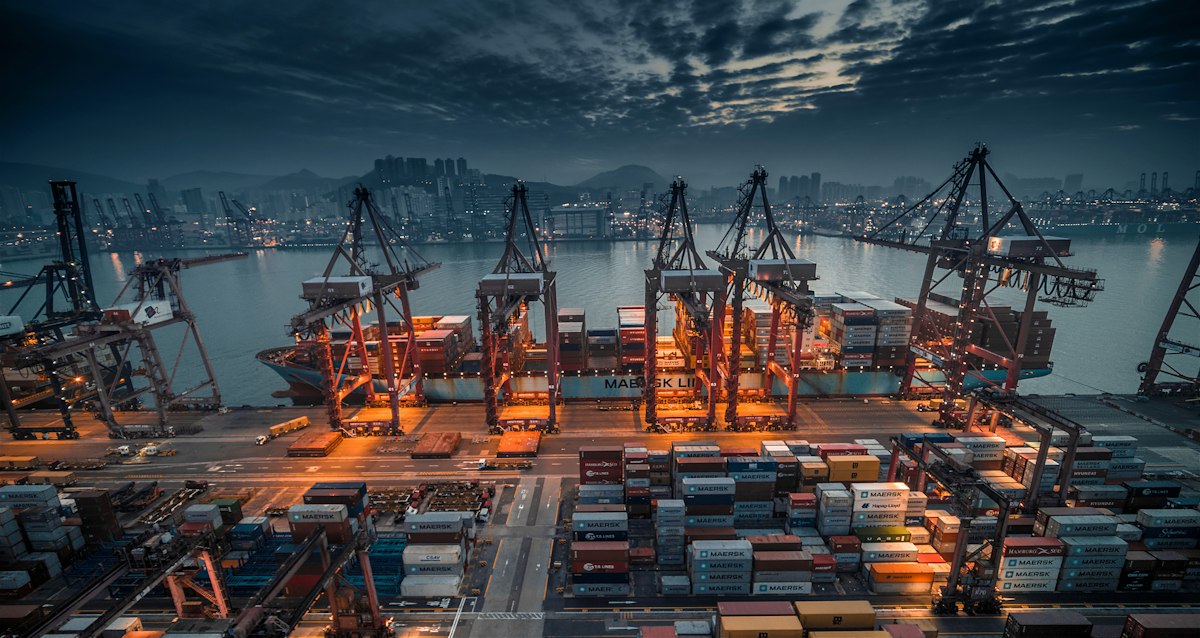
O consumidor brasileiro já paga a China por Pix sem pensar no caminho do dinheiro. Para as empresas, o cenário é outro: quem importa de um fabricante em Shenzhen ainda depende de bancos correspondentes, conversões de câmbio e horários de liquidação que quase não se encontram entre São Paulo e Xangai. Um artigo de opinião publicado em 3 de novembro de 2026 pelo Finsiders Brasil resume o contraste, e ele aponta uma fronteira concreta para fintechs: o Pix nos pagamentos Brasil-China ainda é, na prática, uma história de consumo, e o B2B está só começando.
Vale separar o que é fato verificável do que é tese. O texto da Finsiders é assinado por Guilherme Bissoli, diretor-executivo da Coins.xyz no Brasil, empresa que atua nesse mercado. Os números e as regras abaixo foram conferidos em fontes oficiais ou em comunicados do Banco Central; as projeções são opinião.
O tamanho do fluxo que ainda passa por trilhos antigos
A relação comercial entre os dois países é grande o bastante para justificar a atenção. No primeiro semestre de 2026, segundo dados do MDIC, o Brasil exportou US$ 58,322 bilhões para a China, alta de 21,9%, e importou US$ 38,545 bilhões, alta de 8,0%. Somados, são quase US$ 97 bilhões em comércio de mercadorias em seis meses.
Esses números medem mercadorias, não a forma de pagamento. Não encontramos dado oficial sobre quanto desse fluxo já é liquidado por Pix ou por qualquer alternativa ao câmbio tradicional, e essa lacuna é parte do problema: o mercado ainda não tem um indicador público do avanço do B2B.
O que existe hoje: Pix para o turista, estudo para o resto
O avanço mais visível está no varejo. Em agosto de 2026, o piloto entre Pix e UnionPay permitiu que visitantes chineses paguem em reais lendo o QR Code Pix com o aplicativo do próprio banco ou do UnionPay. O câmbio é feito em tempo real e o lojista recebe em reais. A fase inicial cobre cerca de 15 milhões de estabelecimentos, e a iniciativa segue em caráter piloto.
Para pagamentos entre empresas, o Banco Central ainda não definiu um caminho. O Relatório de Gestão do Pix 2023-2025, divulgado em agosto de 2026, informa que a interligação do Pix com sistemas de outros países está em estudo e que “estão em discussão tanto interligações bilaterais como a participação em hubs multilaterais”. Nenhum país foi definido e não há data de implementação.
Por que o B2B é mais difícil do que o QR Code
Pagar um café em Xangai com Pix é uma operação de pequeno valor, com uma contraparte conhecida e liquidação imediata em reais. Um importador que paga US$ 200 mil a um fabricante, exemplo usado no artigo da Finsiders, enfrenta outro desenho. Há conversão de moeda, crédito atrelado ao banco de relacionamento, exigência de conformidade e documentação do negócio subjacente.
A tese do autor é que o importador mantém o SWIFT por motivos compreensíveis, como o crédito embutido no banco de relacionamento e a familiaridade das equipes de compliance. Segundo ele, a mudança tende a acontecer em etapas: primeiro entre empresas de pagamento que já operam nos dois lados, depois com importadores de ticket médio e, por fim, com grandes companhias. Trata-se de uma previsão, não de um fato medido.
As regras do Banco Central que moldam o produto
Quem tenta construir um corredor com stablecoin precisa partir da regulação cambial e de ativos virtuais, e ela é do Banco Central, não do MDIC. A Resolução BCB 521, de 10 de novembro de 2025, integrou ao mercado de câmbio atividades com ativos virtuais, incluindo pagamento ou transferência internacional com ativos virtuais e compra, venda ou troca de ativos referenciados em moeda fiduciária, conforme a análise do escritório Cescon Barrieu. As principais disposições valem desde 2 de fevereiro de 2026, e as prestadoras de serviços de ativos virtuais precisam de autorização do BC.
A segunda regra é mais recente. A Resolução BCB 584, publicada em 7 de agosto de 2026 e com vigência a partir de 1º de janeiro de 2027, prevê, segundo o comunicado do Banco Central republicado pelo Ministério da Fazenda, retenção preventiva temporária de até 24 horas em transferências de ativos virtuais para prestadoras no exterior ou carteiras autocustodiadas quando o valor passa de US$ 10 mil, por operação ou no total movimentado pelo cliente no dia. A transferência pode ser liberada antes se a instituição não encontrar indício de irregularidade. O objetivo declarado pelo BC é prevenir fraudes.
Há uma distinção importante. A resolução 584 nasceu como medida antifraude, e não como barreira ao comércio exterior. Mesmo assim, um fluxo B2B que envie ativos virtuais a prestadoras no exterior acima desse valor terá de prever o intervalo a partir de 2027, o que muda a experiência de quem hoje promete liquidação imediata.
Onde as fintechs podem entrar
Com esse quadro, a oportunidade está menos em inventar um novo trilho e mais em resolver o que os trilhos atuais deixam em aberto. Alguns pontos merecem atenção de quem desenvolve produtos de pagamento e câmbio:
- Conciliação e visibilidade: o importador quer saber, em tempo real, em que etapa está o pagamento e quanto vai custar no fim.
- Conformidade embutida: cadastro das partes, registro da operação cambial e trilha de auditoria precisam nascer junto com o produto, e não depois.
- Tratamento da retenção de 24 horas: interface e comunicação ao cliente que expliquem o intervalo, em vez de escondê-lo.
- Crédito e garantia: parte da razão para o SWIFT permanecer é o crédito do banco de relacionamento, e quem oferecer alternativa terá de enfrentar essa questão.
- Integração com sistemas legados: ERPs e rotinas financeiras das importadoras costumam ser o gargalo real da adoção.
Conclusão
O Pix já provou que consegue mudar o pagamento do consumidor. No B2B Brasil-China, a conversa que importa é sobre câmbio, crédito e conformidade, e as regras de 2025 e 2026 do Banco Central dizem o que é permitido construir. Para as fintechs, a janela está aberta, mas quem entrar precisa de tecnologia que conecte compliance, conciliação e os sistemas das empresas. Se a sua operação precisa desenhar ou modernizar esse tipo de plataforma de pagamentos, fale com a Luby e converse com nosso time.