

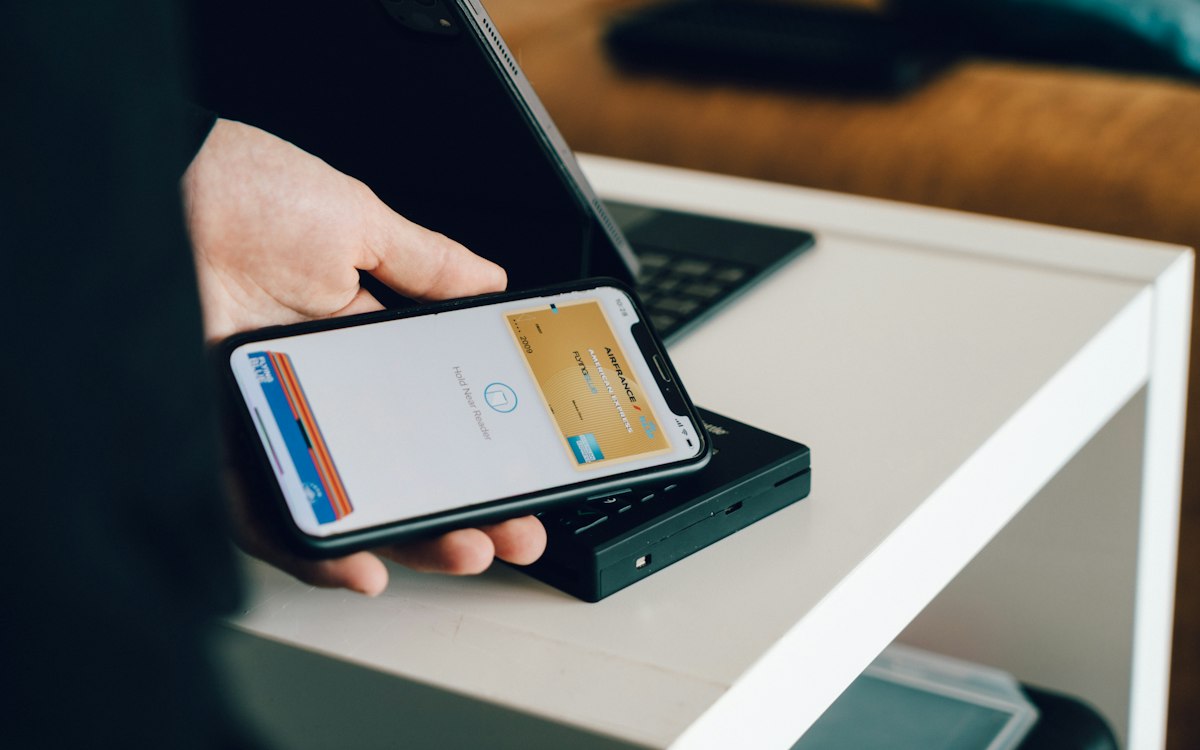
Desde 1º de outubro, o Pix por aproximação deixou de ter o teto regulatório de R$ 500 por transação. A mudança vem da Instrução Normativa BCB nº 746, de 16 de junho de 2026, que altera a IN BCB 512/2024, e deu a bancos e fintechs mais de três meses para ajustar os sistemas. O prazo acabou. Para quem opera app de pagamento, a pergunta agora é prática: o que deixa de ser constante no código e passa a ser decisão de produto e de risco?
O que a IN BCB 746 muda no Pix por aproximação
Segundo a transcrição da norma no LegisWeb, o artigo 2º revoga o art. 16-A da IN 512/2024, que trazia as regras específicas de limite do Pix por aproximação, e o art. 16-C, sobre limites na iniciação sem redirecionamento. Na prática, o contactless entra na mesma lógica de limite do Pix por chave e por QR Code. O artigo 3º fixa a vigência em 1º de outubro de 2026.
Um ponto que as manchetes simplificam: não existe um novo teto único no lugar dos R$ 500, mas também não existe liberdade irrestrita. A Agência Brasil explica que o limite continua sendo definido pelas configurações de segurança e pelos valores estabelecidos para cada cliente. Um pagamento de R$ 600 ou R$ 1 mil por aproximação só passa se o limite da conta permitir. O próprio Tecnoblog faz a ressalva de que a mudança não deixa o recurso sem teto de valor.
A norma também mexe no Pix Automático: o art. 1º inclui a gestão de limite diário dele entre os pedidos de aumento e redução que o cliente pode fazer, e o art. 12 permite que o participante aceite aumentos a seu critério. Esse detalhe vem da transcrição do LegisWeb. Antes de implementar, vale conferir a redação final no Diário Oficial, já que não consegui abrir o texto integral no portal do Banco Central.
Limite deixa de ser regra do BC e vira parâmetro de produto
Esse é o ponto que interessa a quem constrói software financeiro. Até setembro, o app podia tratar R$ 500 como um valor fixo para o contactless. Agora o valor passa a depender do cliente e da instituição. Uma análise publicada no TabNews resume o efeito: sistemas que tratam o Pix por aproximação como caso especial precisam ser revisados e a regra correspondente removida. A própria análise lembra que os detalhes devem ser conferidos no texto oficial.
Na minha leitura, isso muda três coisas no backlog de uma fintech:
- Limite por cliente como configuração, com valor inicial definido pela política de risco da casa e não por uma constante legada.
- Fluxo de ajuste dentro do app. Segundo a Agência Brasil, o banco deve disponibilizar uma ferramenta de gerenciamento de limites.
- Regras de antifraude que olham o contactless pelo mesmo critério das outras formas de iniciação, já que a distinção regulatória deixou de existir.
Risco e fraude: o cliente escolhe, a instituição responde
O Money Times destaca que a flexibilização aumenta a exposição a engenharia social e fraude, e que as instituições vão precisar de monitoramento mais robusto. O mesmo texto observa que o cliente decide quanto risco assume ao ajustar o limite geral, o que pode reduzir perdas em incidentes. É uma leitura da imprensa, não uma determinação da norma.
Não há, até agora, dado público sobre fraude em Pix por aproximação depois da mudança: a regra tem menos de um mês de vigência. O que existe é contexto. A pauta de segurança do Banco Central para 2026, apresentada na 28ª Reunião Plenária do Fórum Pix, inclui o MED 2.0 e a definição de critérios para “fundada suspeita de fraude”. Para o time de produto, vale cruzar esses dois movimentos: limite mais alto por toque pede regras de risco que acompanhem o comportamento do cliente.
O tamanho real do mercado ainda é pequeno
A manchete é grande, o volume ainda não é. Em agosto de 2026 foram cerca de 2 milhões de transações de Pix por aproximação, o equivalente a 0,06% de todas as operações do Pix no mês, segundo a Agência Brasil. Em janeiro, eram cerca de 1,06 milhão. O Pix inteiro movimentou mais de R$ 3,73 trilhões em agosto, em cerca de 8,11 bilhões de transações.
Há também uma barreira de alcance. O recurso funciona por app de banco ou instituição de pagamento e por carteiras digitais como Google Wallet e Samsung Wallet, mas o iPhone ficou de fora, como lembra o Tecnoblog, porque a Apple não adotou as condições técnicas definidas pelo BC. Quem planeja o produto pensando em ticket mais alto no toque precisa considerar que parte dos usuários nem tem acesso.
Checklist de adequação para fintechs
- Remover do código e da documentação qualquer regra específica de R$ 500 para o contactless.
- Definir o limite padrão do contactless dentro da política geral de limites de Pix da instituição.
- Oferecer ao cliente o pedido de aumento e de redução de limite no app, com autenticação proporcional ao valor.
- Revisar as regras antifraude para transações por aproximação de maior valor.
- Incluir o Pix Automático nos fluxos de gestão de limite, conforme os incisos novos do art. 10, §2º.
- Revisar a jornada de Open Finance sem redirecionamento, que também saiu do regime específico de limites.
O que fica da mudança
O fim do teto de R$ 500 tira do Banco Central uma decisão e a devolve à instituição e ao cliente. Quem tratar o limite como produto, com ajuste simples e risco monitorado, sai na frente quando o contactless ganhar escala. Se você está revisando limites e antifraude no seu app de pagamento e quer conversar sobre arquitetura e automação desse fluxo, fale com a equipe da Luby em luby.com.br/contato.